El negocio ganadero argentino atraviesa una etapa de reconfiguración profunda marcada por la confluencia de contingencias climáticas, reajustes en la demanda interna y profundos cambios en la dinámica del comercio internacional. Durante el tramo final de 2026, la plaza de hacienda en pie ha mostrado una tendencia predominantemente bajista, tensionada por el incremento coyuntural en los ingresos de hacienda terminada, la evacuación forzosa de campos bajos ante las crecidas fluviales y un consumo doméstico golpeado por la pérdida del poder adquisitivo. Paralelamente, en el frente externo, el esquema de cuotas de importación aplicado por China impone una estacionalidad inédita que recalibra la estrategia de los frigoríficos exportadores.
1. Ajuste Generalizado en las Cotizaciones de Hacienda
El mercado ganadero entrerriano representó un claro termómetro del clima bajista que caracterizó al sector en las semanas recientes. Según la información difundida por la Federación de Asociaciones Rurales de Entre Ríos (FARER) —entidad que reúne a las sociedades rurales de Gualeguay, Victoria, Gualeguaychú, Villaguay, Hasenkamp, Chajarí, Colón, La Paz, Concepción del Uruguay, Feliciano, Concordia, María Grande, Nogoyá, Federal y la Comunidad Islera Asociación Civil—, las operaciones en predios feriales registraron durante octubre un retroceso promedio del 5,64% en las cotizaciones de la hacienda en pie.El impacto del ajuste afectó con particular severidad a las categorías de invernada y cría, en un escenario donde los compradores actuaron con cautela frente a la mayor disponibilidad de hacienda.
Los terneros machos de 190 a 240 kilos sufrieron una caída del 8,67%, promediando $5.022,33 por kilo, mientras que los de 150 a 180 kilos se ubicaron en $5.671,08 por kilo, lo que representó una quita del 7,88%. En el caso de las hembras, las terneras de 190 a 240 kilos encabezaron las bajas del mercado con un desplome del 10,64% ($4.764,83 por kilo), al tiempo que el segmento de 150 a 180 kilos retrocedió un 5,37% ($5.472,75 por kilo).
En las categorías destinadas a faena comercial, el novillito acusó una merma del 6,75%, cerrando a un valor medio de $4.218,50 por kilo, mientras que los novillos pesados experimentaron un ajuste más moderado del 2,90%, situándose en $3.943,64 por kilo. La hacienda de descarte y cría acompañó el ritmo bajista: la vaquillona cayó un 8,46% ($4.130,33 por kilo), la vaca comercial descendió un 3,49% ($3.136,77 por kilo), los toros cayeron un 2,91% ($3.212,70 por kilo) y las vacas con cría se desvalorizaron un 5,97%, negociándose a $860.576,92 por unidad.La única nota discordante en el tablero de precios fue la vaca conserva, que logró anotar una leve mejora del 0,94% para promediar $2.633,18 por kilo. Esta firmeza relativa encuentra sustento en el fluido interés de la industria manufacturera y los compromisos de exportación hacia China, destino que mantiene una demanda constante para las categorías de menor gordura. A nivel nacional, la plaza del Mercado Agroganadero (MAG) y los índices Rosgan corroboran esta tendencia, ubicando al ternero en $5.758,85 por kilo y el índice INMAG de faena en $4.185,94 por kilo.
2. Inundaciones, Evacuación Insular y Presión de Ingresos a Feedlots
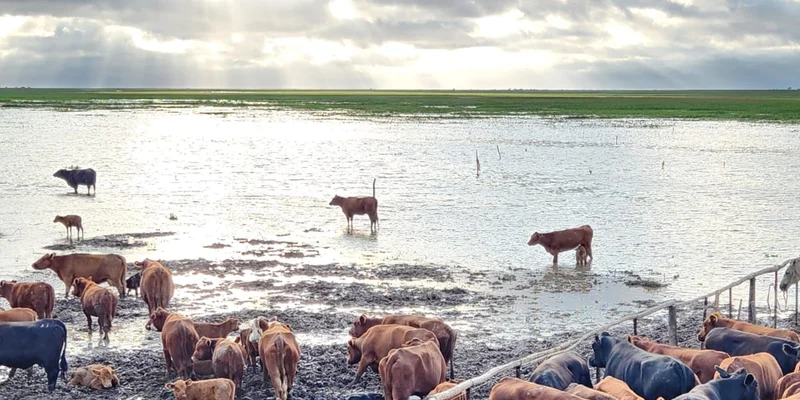
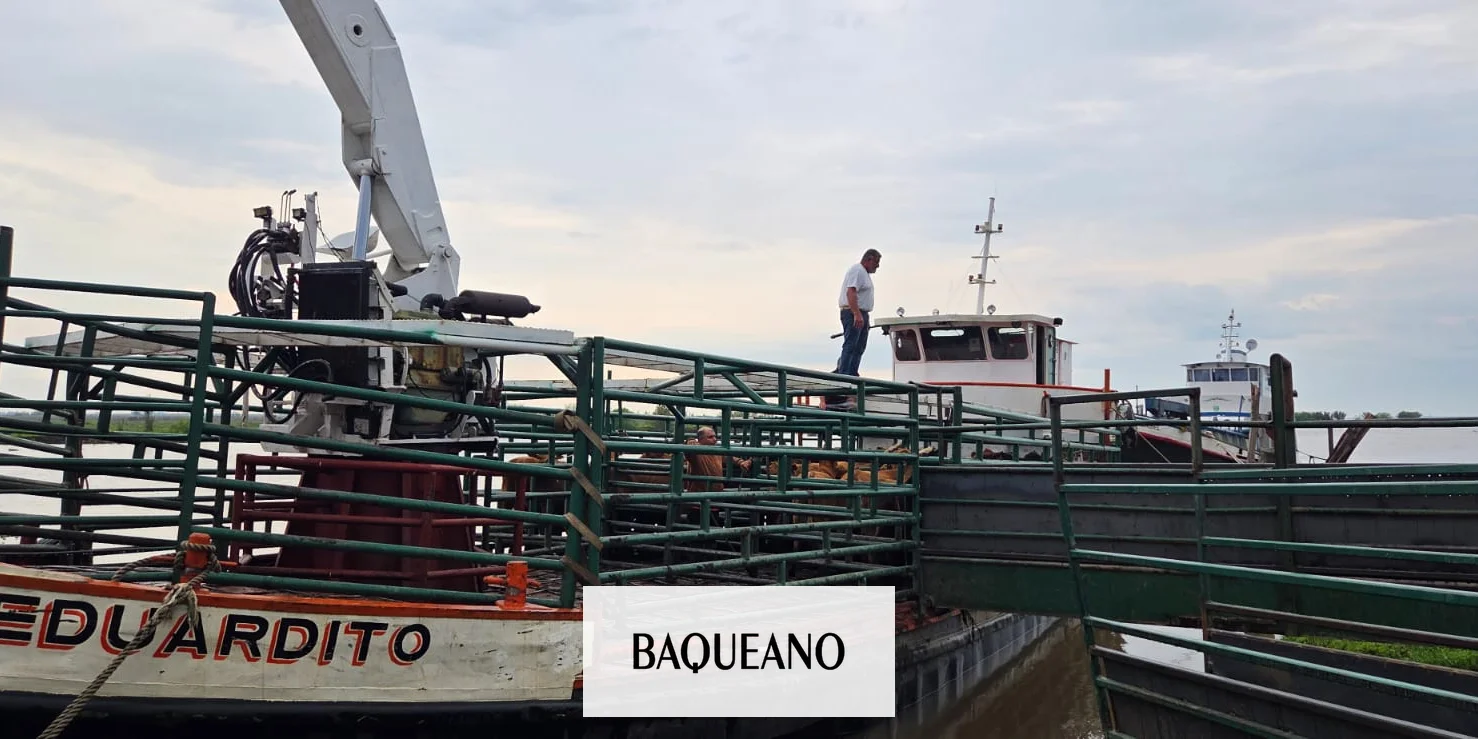
El comportamiento bajista de los precios encuentra una sólida explicación en la combinación de factores climáticos y estratégicos que forzaron una mayor concentración de la oferta ganadera en el mercado. Por un lado, el desarrollo de intensas lluvias en las cuencas altas del río Paraná, sumado a las aperturas de compuertas de las represas de Yacyretá e Itaipú, desencadenaron una crecida fluvial que obligó a evacuar de urgencia los rodeos emplazados en áreas anegables e islas del litoral.Los registros oficiales reflejan la magnitud de este movimiento de hacienda. De acuerdo con informes del Servicio Nacional de Sanidad y Calidad Agroalimentaria (SENASA) analizados por María Julia Aiassa para Rosgan, al 19 de octubre permanecían en las islas pertenecientes a la jurisdicción de Santa Fe apenas 181.798 bovinos y 8.908 equinos de trabajo. La cifra contrasta significativamente con las más de 709.300 cabezas relevadas a comienzos de agosto, lo que implica que se evacuó con éxito más del 70% del rodeo bajo amenaza. Los departamentos ribereños de Garay y San Javier concentraron el mayor caudal de traslados logísticos y sanitarios.Esta urgencia ambiental se combinó con la necesidad de muchos ganaderos de liberar instalaciones y campos bajos, acelerando la venta de animales en remates feriales y ferias locales bajo condiciones de comercialización condicionadas por la urgencia.
Por otro lado, la hacienda terminada procedente del engorde a corral aportó una presión considerable al mercado de faena. Las estadísticas oficiales de la Dirección Nacional de Control Comercial Agropecuario (DNCCA) y del MAGyP muestran que al 1° de octubre el stock total guardado en feedlots ascendía a 2.073.706 cabezas, marcando una suba del 0,6% respecto del mes anterior y un incremento del 8,3% en la comparación interanual.
Si bien durante septiembre los ingresos a corrales aumentaron un 13,6% mensual alcanzando las 387.508 cabezas, los egresos cayeron un 16,9% respecto de agosto (sumando 358.402 cabezas, un 21,3% menos que un año atrás). Esta menor salida de corrales en septiembre terminó acumulando un volumen de hacienda terminada que ingresó masivamente a la faena en octubre.En contraste, el movimiento general de terneros y terneras con destino a cría e invernada se resintió fuertemente: al 1° de octubre se registraron 363.186 cabezas, lo que representa una contracción interanual del 51,6%. Durante septiembre, de los terneros movilizados, apenas 85.477 cabezas ingresaron a feedlots (-56,7% interanual) y 277.709 cabezas marcharon a campos de recría (-49,7% interanual)
3. Retracción del Consumo Interno y Reconfiguración del Mercado Proteico
En el ámbito doméstico, la cadena de la carne vacuna enfrenta un escenario de marcado enfriamiento en el consumo local. Los datos relevados por la Coordinación de Análisis Pecuario del Ministerio de Agricultura, Ganadería y Pesca de la Nación confirman que el promedio móvil de los últimos 12 meses finalizado en septiembre se ubicó en 45,8 kilos por habitante por año, registrando una caída interanual del 9,8%. Este guarismo representa una reducción efectiva de unos 5 kilos de carne vacuna por persona respecto de los registros de septiembre de 2025 y marca un nuevo mínimo histórico para el país.El debilitamiento del poder adquisitivo de las familias ha derivado en un cambio estructural en las preferencias del consumidor argentino, beneficiando a carnes sustitutas de menor precio por kilo en el mostrador:
- Carne Aviar: El consumo de pollo se mantuvo firme y consolidado en 47,17 kilos per cápita, superando por primera vez de forma prolongada a la carne vacuna en la dieta nacional.
- Carne Porcina: Mostró un crecimiento interanual del 10,7%, alcanzando una marca de 20,6 kilos por habitante por año.
4. El Desafío de las Exportaciones y el Nuevo Calendario Comercial con China
Frente a la debilidad del mostrador interno, la exportación se consolidó como el motor fundamental para sostener el nivel de actividad de la industria frigorífica. En septiembre, los despachos al exterior alcanzaron las 71.880 toneladas peso producto de carne enfriada y congelada (equivalentes a 89.745 toneladas res con hueso sobre una producción de 258.000 toneladas), lo que representó el segundo registro mensual más elevado de 2026, sólo por detrás de las 73.887 toneladas de agosto. De esta manera, el sector exportador absorbió el 30% de la producción cárnica nacional del mes, superando el 26,5% de participación observado en el mismo período del año anterior.En el acumulado entre enero y septiembre, las exportaciones argentinas totalizaron 549.600 toneladas peso producto (675.192 toneladas res con hueso), marcando una suba interanual del 5,0% en peso producto y del 7,7% en res con hueso.
No obstante, la dinámica hacia China presentó una marcada divergencia respecto de la tendencia histórica. Mientras que las ventas destinadas al resto de los mercados mundiales se expandieron un 36% interanual en los primeros nueve meses, los embarques dirigidos a China sufrieron una contracción del 8%, totalizando 336.150 toneladas peso producto según registros aduaneros argentinos.Esta alteración en el ritmo comercial obedece a la implementación del nuevo esquema de cuotas de importación dispuesto por el gobierno chino. El gigante asiático fijó un límite global de importación de 2.689.000 toneladas para 2026. Al mes de septiembre, la Administración General de Aduanas de China (GACC) registró compras totales por 2.097.319 toneladas, lo que implica un grado de ejecución global inferior al 78%, con una acentuada desaceleración de ingresos en el noveno mes del año.La administración del cupo chino exhibió comportamientos marcadamente desiguales entre los países proveedores:
- Brasil y Australia: Agotaron la totalidad de sus abultadas cuotas anuales (1.106.000 toneladas y 206.000 toneladas, respectivamente) durante los primeros tres trimestres del año.
- Argentina: Los registros de la aduana china indican que al mes de septiembre ingresaron 343.825 toneladas de carne argentina (-3% interanual), lo que representa la ejecución del 67,3% sobre el cupo anual asignado de 511.000 toneladas, dejando un remanente teórico de 167.175 toneladas para el último trimestre.
- Uruguay, Nueva Zelanda y EE.UU.: Registraron niveles de subejecución inéditos. Uruguay utilizó apenas el 36% de su cuota (116.000 sobre 324.000 toneladas); Nueva Zelanda alcanzó un 46% (94.000 sobre 206.000 toneladas) y Estados Unidos cubrió escasamente el 2% de sus 164.000 toneladas asignadas.
Para la industria exportadora argentina, la posibilidad de completar el cupo otorgado por China antes del cierre de 2026 presenta fuertes condicionantes logísticos. Si se consideran los embarques de septiembre (49.174 toneladas peso producto) y los certificados emitidos por SENASA en octubre (alrededor de 43.000 toneladas), la analista María Julia Aiassa estima que restarían entre 60.000 y 75.000 toneladas por despachar. Teniendo en cuenta que los tiempos de navegación hacia los puertos orientales exigen entre 40 y 50 días de tránsito, la mercadería tendría que embarcarse durante las primeras tres semanas de noviembre. Por consiguiente, resulta altamente probable que Argentina no alcance a utilizar la totalidad de su cuota este año.Respecto de los precios FOB internacionales, aunque los valores unitarios pagados por China por carne argentina se mantienen en niveles elevados —superando en más del 50% los valores de 2025—, actualmente muestran señales de amesetamiento. De acuerdo con el relevamiento de la Asociación de Productores Exportadores de Carne (APEA), los principales cortes de exportación cotizan en los siguientes rangos:
- Bife Ancho Hilton (Europa): USD 22.800 por tonelada.
- Alcatra Hilton (Europa): USD 21.800 por tonelada.
- Tapa de Cuadril (Brasil): USD 17.000 por tonelada.
- Delantero (Israel): USD 12.500 por tonelada.
- Cuota 481 (Europa): USD 11.500 por tonelada.
- 16 Cortes (Chile): USD 8.700 por tonelada.
- Promedio Estados Unidos: USD 8.450 por tonelada.
- Garrón y Brazuelo (China): USD 7.700 por tonelada.
- Bola y Cuadrada (China): USD 7.100 por tonelada.
- Set 17 Cortes (China): USD 6.400 por tonelada.
- Set 6 Cortes (China): USD 6.300 por tonelada.
- Chuck & Neck (China): USD 6.000 por tonelada.
- Trimmings (China): USD 4.100 por tonelada.
- Huesos (China): USD 1.600 por tonelada.
Conclusiones y Recomendaciones Estratégicas para el Productor y la Industria
El panorama descrito confirma que la ganadería argentina no se enfrenta a una crisis pasajera de precios, sino a un cambio estructural en las reglas del juego comercial. La estacionalidad tradicional de los negocios ganaderos ha quedado modificada por la vigencia de los cupos de importación en China.A partir del 1° de enero de 2027, las cuotas chinas de Brasil y Australia se renovarán en su totalidad, lo que desatará un rápido alud de embarques desde el continente oceánico y sudamericano hacia los puertos asiáticos. Para la cadena cárnica argentina, este nuevo escenario exige adoptar las siguientes líneas de acción estratégica:
- Reorganización del Calendario Exportador: Concentrar los mayores esfuerzos de comercialización hacia China en los primeros meses del año, anticipándose al momento en que los competidores directos agoten nuevamente sus cupos.
- Diversificación de Mercados: Aprovechar los meses iniciales del año —cuando Brasil concentra su volumen en China— para consolidar la presencia de la carne argentina en destinos alternativos como Estados Unidos, Israel, Chile y la Unión Europea.
- Planificación Ganadera y Manejo de la Invernada: Ante la volatilidad de los precios de la hacienda en pie y la presión climática en zonas ribereñas, los productores deberán extremar la eficiencia en el uso del pastoreo y la suplementación, adaptando la carga animal a la capacidad real de los establecimientos para evitar ventas forzadas en momentos de sobreoferta coyuntural.
En definitiva, la capacidad de la ganadería argentina para superar este ciclo bajista dependerá de su agilidad para interpretar los nuevos ritmos comerciales mundiales, coordinar la oferta interna y convertir las restricciones del mercado internacional en verdaderas oportunidades de posicionamiento global.